سمانه قلي زاده
گروه جامعه: در سال هاي اخير گسترش ابزارهاي پرداخت الکترونيک و توسعه جابجايي هاي مالي در بستر فضاي مجازي در کنار تسهيل مبادلات اقتصادي بسترهاي جديدي را براي سوءاستفاده هاي مجرمانه فراهم کرده است.
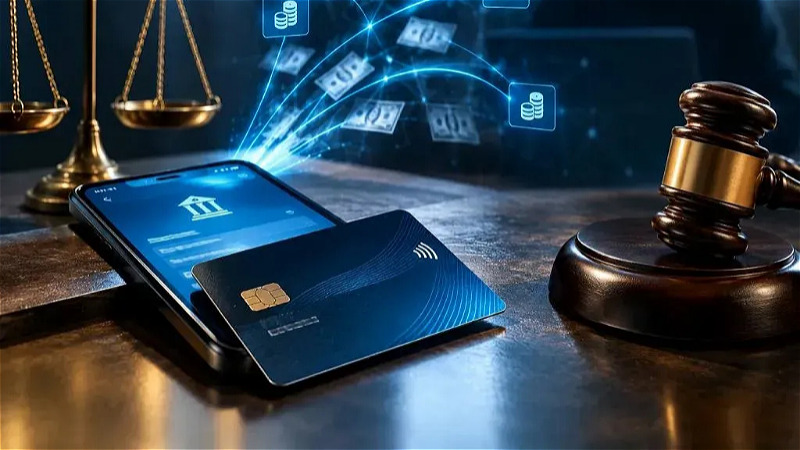
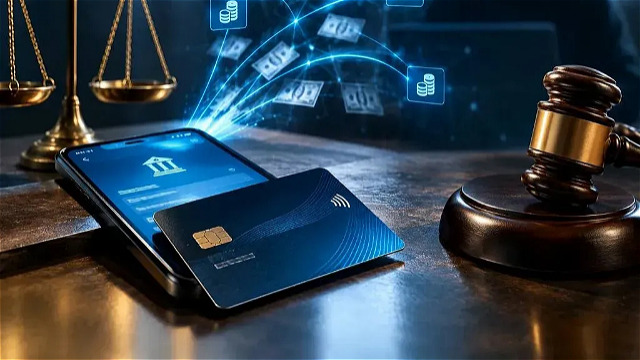
به گزارش آرازآذربايجان، يکي از نگران کننده ترين ابزارها در دادسراها و دادگاه هاي کيفري پديده اجاره يا فروش يا واگذاري حساب و کارت بانکي به افراد ثالث است.در اين پديده کلاهبرداران و شبکه هاي سازمان يافته با سوءاستفاده از تنگناهاي اقتصادي و ناآگاهي عمومي يا وعده پرداخت سودها و اجاره هاي ناچيز کارت هاي بانکي شهروندان را در اختيار گرفته و از آنها به عنوان پل ارتباطي پول شويي استفاده مي کنند.
بر اساس اصول عمومي حقوق جزا و رويه استوار قضايي ابزارهاي پرداخت بانکي متعلق به شخص افتتاح کننده حساب بوده و مسئوليت حقوقي و جزايي تمامي تراکنش هاي صورت گرفته در وهله اول متوجه خود صاحب حساب است.واگذاري کارت يا اطلاعات بانکي به اشخاص ثالث از منظر حقوق کيفري مي تواند تحت عناوين سپردن ابزار ارتکاب جرم يا معاونت در جرم يا بي احتياطي و اهمال شديد در حفظ داده هاي بانکي جرم انگاري شده و موجب مسئوليت کيفري گردد.
نکته حائز اهميت در اين ميان بطلان ادعاي بي اطلاعي از قانون است زيرا طبق نظريات مشورتي و آراي وحدت رويه جهل به قانون رافع مسئوليت نيست.بنابراين بي اطلاعي صرف صاحب حساب از نيت واقعي استفاده کننده مانع از تعقيب کيفري يا سقوط مسئوليت مدني ناشي از تسهيل وقوع جرم نخواهد بود مگر آنکه عدم وجود سوءنيت با دلايل و امارات قوي در دادگاه به اثبات برسد.يکي از چالش هاي اصلي قضات رسيدگي کننده به اين گونه پرونده ها تفکيک جهل و بي اطلاعي واقعي از جهل توام با تباني يا سهل انگاري موثر است.
مهم ترين اماراتي که قضات براي احراز سوءنيت به آنها اتکا مي کنند عبارتند از:
عدم تناسب تمکن مالي با حجم تراکنش ها وقتي از حساب فردي با درآمد معمولي يا بدون شغل مشخص گردش هاي مالي چند ميلياردي صورت مي گيرد اين ناهمخواني به عنوان قرينه اي قوي بر آگاهي يا بي توجهي مجرمانه تلقي مي شود.دريافت وجه يا کرايه بابت واگذاري کارت دريافت هرگونه منفعت مالي يا پاداش يا اجاره تحت عنوان واگذاري کارت از قوي ترين امارات بر علم و قصد مجرمانه يا دست کم تسهيل آگاهانه جرم است.
ارائه اطلاعات حساس و رمز پويا واگذاري غيرقابل توجيه رمز دوم پويا يا دسترسي هاي اينترنت بانک به اشخاص غريبه نشان دهنده اهمال شديد و پذيرش ريسک مجرمانه است.عدم اقدام فوري پس از اطلاع از تراکنش هاي مشکوک اگر صاحب حساب پس از دريافت پيامک هاي واريز و برداشت نامتعارف .قدام به مسدودسازي حساب يا اعلام به مراجع قانوني نکند اين سکوت اماراتي بر رضايت ضمني يا تسهيل استمرار جرم يا تباني بعدي به شمار مي رود.بسته به ميزان علم و عمد و نحو همکاري و نقش فرد در چرخه جرم عناوين اتهامي گوناگوني متوجه دارندگان کارت هاي اجاره اي خواهد بود.
معاونت در کلاهبرداري اينترنتي يا پول شويي در صورت اثبات تسهيل عمدي وقوع جرم يا فراهم آوردن بستر تسويه وجوه نامشروع.مشارکت در جرم در صورتي که ثابت شود صاحب حساب به عنوان عضوي از شبکه سازمان يافته مجرمانه يا سايت هاي شرط بندي فعاليت مي کرده است.
جرايم خاص قانون مبارزه با پول شويي مانند تحصيل يا نگهداري يا انتقال عوايد حاصل از جرم.علاوه بر مجازات هاي کيفري نظير حبس و جزاي نقدي و محروميت هاي بانکي مسئوليت مدني و حقوقي سنگيني متوجه صاحب حساب است.طبق قواعد مسئوليت مدني صاحب حساب به دليل فراهم ساختن بستر ورود خسارت در برابر مال باختگان مسئوليت تضامني يا قهري دارد.
دادگاه ها معمولا حکم به رد مال و جبران تمامي خسارات وارده از محل حساب هاي توقيف شده يا اموال شخصي صاحب حساب صادر مي کنند.در پرونده هاي مرتبط با کارت هاي اجاره اي اگرچه اصل اوليه بر بي گناهي است اما به دليل انتساب ابزار جرم به فرد بار اثبات ادعاي بي خبري بر عهده صاحب حساب قرار مي گيرد.
براي اثبات حسن نيت و خروج از اتهام ارائه ادله زير نزد مقام قضايي کارساز خواهد بود
ارائه گزارش رسمي مفقودي يا سرقت پيش از تراکنش ها و ثبت بلافاصله گزارش مفقودي کارت يا کلاهبرداري فيزيکي در پليس و بانک پيش از انجام تراکنش هاي مجرمانه.اثبات قرباني شدن در جرايم سايبري مانند فيشينگ و ارائه مستنداتي که نشان دهد اطلاعات بانکي فرد از طريق صفحات درگاه جعلي يا ربوده شده و بدون رضا و اطلاع وي مورد سوءاستفاده قرار گرفته است.مسدودسازي آني حساب و اعلام به مراجع و اقدام سريع صاحب حساب در قطع دسترسي مجرمان به محض مشاهده نخستين تراکنش مشکوک.اثبات عدم دريافت هرگونه منفعت مالي و اثبات اينکه هيچ وجه يا اجوراتي بابت اين واگذاري دريافت نشده و فرد کاملا تحت تاثير فريب يا سرقت قرار داشته است.در صورت اثبات سرقت يا سوءاستفاده بدون اطلاع و رضا فرد به عنوان قرباني جرم شناخته شده و مسئوليت کيفري متوجه وي نخواهد بود حال آنکه واگذاري آگاهانه فرد را در موضع معاون يا شريک جرم قرار مي دهد.از منظر جرم شناسي قربانيان اين بستر غالبا افراد کم درآمد و جوانان و آسيب ديدگان اقتصادي هستند که به دليل ناآگاهي از عمق پيامدهاي حقوقي و قضايي با طمع مبالغ ناچيز در دام شبکه هاي سازمان يافته مي افتند.کلاهبرداران حرفه اي براي پنهان ساختن هويت واقعي خود و امحاي ردپاي وجوه مسروقه اين افراد را به عنوان پوشش مالي خود قرار مي دهند.,
براي مقابله با اين پديده اتخاذ تدابير زير ضروري است
ارتقاي سواد حقوقي و مالي جامعه و تبيين صريح اين پيام از طريق رسانه ها که حساب و کارت بانکي هويت مالي غيرقابل واگذاري هر فرد است.ايجاد سامانه هاي هشدار سريع بانکي و الگوريتم هاي هوشمند جهت شناسايي تراکنش هاي غيرمعمول و مسدودسازي آني حساب هاي مشکوک.تقويت سياست هاي توانمندسازي اقتصادي براي کاهش آسيب پذيري اقشار کم درآمد در برابر پيشنهادات مالي وسوسه انگيز.افتراق ميان قربانيان فريب خورده و مجرمان سازمان يافته با اتخاذ رويکردهاي حمايتي براي جوانان فريب خورده و تشديد مجازات ها براي سرشبکه هاکارت بانکي و شماره شبا همانند اسناد هويتي نظير شناسنامه و گذرنامه نماينده هويت حقوقي و مالي فرد در جامعه است.
واگذاري اين ابزار به ديگران به هر ذريعه اي حراج هويت مالي و گام نهادن در مسير پرمخاطره اي است که پايان آن جلب و بازداشت و رد مال هاي سنگين و محروميت هاي اجتماعي خواهد بود.

 همبستگي مردم اجازه نداد اراده دشمن بر سرنوشت کشور حاکم شود
خروج خاک از آذربايجان غربي ممنوع است
ترميم مزد کارگران در بلاتکليفي
بازار سياه اين بار براي واکسن آنفلوآنزا
کتاب شعر سوي آي در اروميه رونمايي شد
برپايي نمايشگاه کتاب فرصتي براي همافزايي و تقويت تعامل فرهنگي
چگونه سالمندي را به دورهاي شاداب تبديل کنيم
سيب آذربايجان غربي در آستانه برداشت و صادرات همچنان بلاتکليف
تله کارت هاي اجاره اي و تحليل حقوقي و جرم شناختي حراج هويت مالي در مسلخ جرايم سايبري
ساماندهي سهام عدالت در پيچ نهايي

 درباره آراز آذربایجان
